はじめに:記録的な決算と、記録的な株安が同時に起きている
2026年、Adobe(アドビ)の株価は奇妙な状態にある。
同社は四半期ごとに「過去最高」の売上を更新し続けている。2025年度第4四半期(2025年11月28日締め)の売上高は前年同期比10.5%増の61.9億ドルで市場予想を上回り、続く2026年度第1四半期(2026年2月27日締め)も売上64億ドル(前年比12.1%増)、EPS6.06ドルとアナリスト予想を上回った。にもかかわらず、株価は年初来で20〜35%前後下落し、2021年につけた最高値からは60〜70%近く水準を切り下げている。
株式市場のこの評価は、実は長年のユーザーが肌で感じてきた違和感と、驚くほど重なっている。「業績は伸びているはずなのに、なぜ使うたびに割高感が増していくのか」——その正体を、財務・価格戦略・生成AI・経営体制という4つの角度から検証する。
第1章 財務と市場構造——SaaSモデルの天井と、逃した20億ドルの成長
Adobeは2010年代前半、パッケージ販売から「Creative Cloud」による完全なサブスクリプションモデルへ転換し、Narayen体制下の18年間で売上高を10億ドル未満から250億ドル超へと約25倍に押し上げた。高利益率なリカーリングレベニューと、.psd/.ai/.inddといった業界標準フォーマットによるロックインが、その二本柱である。
だが、あらゆるサブスクリプション事業には「市場浸透が一巡すればシート数の伸びが鈍化する」という構造的な天井がある。プロフェッショナル層への導入がほぼ飽和した今、以前ほど高いARR成長率を維持するのは難しくなりつつある。
象徴的なのが2022年9月発表のFigma買収計画(総額200億ドル)の顛末だ。EU・英国の競争当局が「デザインソフト市場の競争を損なう」と判断し、2023年12月にAdobeは買収を断念、解約金10億ドルを支払った。その後2025年7月にFigmaが単独IPOを果たし、時価総額は一時680億ドル近くに達している。同時に、ブラウザベースのCanvaや低価格買い切り型のAffinityが周辺ユーザー層を着実に奪っており、2026年2月にはCanvaが動画編集系スタートアップ2社(Cavalry、MangoAI)を買収してAfter Effectsの牙城に食い込んだ。この一件だけでAdobe株は1日で4%超下落している。「クリエイティブ市場の実質的独占」という前提には、静かに、しかし着実にヒビが入りつつある。
第2章 「高くなった」は気のせいではない——値上げと、削られる中身
長年のユーザーが感じている「割高感」は、印象論ではなく実際の価格推移として裏付けられる。Creative Cloud All Appsの月額は2023年に9%、2025年には6.1%引き上げられ、業界の分析では2026〜2027年にもさらに5〜8%の値上げが見込まれている。国・地域や契約タイミングによっては、月額が数十%〜倍近くまで跳ね上がったという利用者報告もAdobe公式コミュニティに多数寄せられている。
さらに2025年、Adobeは長年の主力プラン「All Apps」を廃止し、「Standard」(月額54.99ドル)と「Pro」(69.99ドル)へ再編した。この再編で問題になったのが、旧プランで月1,000クレジットまで使えた生成AIクレジットが、新しいStandardプランではわずか25クレジットに削減された点だ。実質的にほぼ同じ支払額のまま機能が縮小される、いわゆる「シュリンクフレーション」だとする批判がユーザーコミュニティで噴出した。「AIなんて誰も頼んでいないのに、なぜその分の代金を払わされるのか」という声が象徴的に語っている問題は、値上げそのものよりも「対価に見合っている感覚が持てない」という信頼の摩耗だろう。
この不信は、規制当局のお墨付きも得ている。2024年6月、米司法省とFTCは共同で、解約を意図的に困難にする「ダークパターン」と隠れた解約手数料を巡ってAdobeを提訴した。Adobeは2026年3月、総額1億5,000万ドル(司法省への民事制裁金7,500万ドル、対象顧客への無償サービス提供7,500万ドル相当)で和解している。値上げと機能縮小、そして解約のしづらさ——ユーザーが「モヤモヤ」を感じてきた背景には、それぞれ具体的な事実が存在する。
第3章 生成AIという不都合な真実——Fireflyという防衛策のジレンマ
市場が最も懸念しているのは、生成AIに対するAdobeの防壁(モート)がどこまで機能するかだ。Adobeは自社開発の生成AI「Firefly」を、著作権リスクを抑えた学習データ(Adobe Stockのライセンス済み素材が中心)を強みにPhotoshop等へ迅速に統合し、プロユーザーの流出を一定程度防いできた。
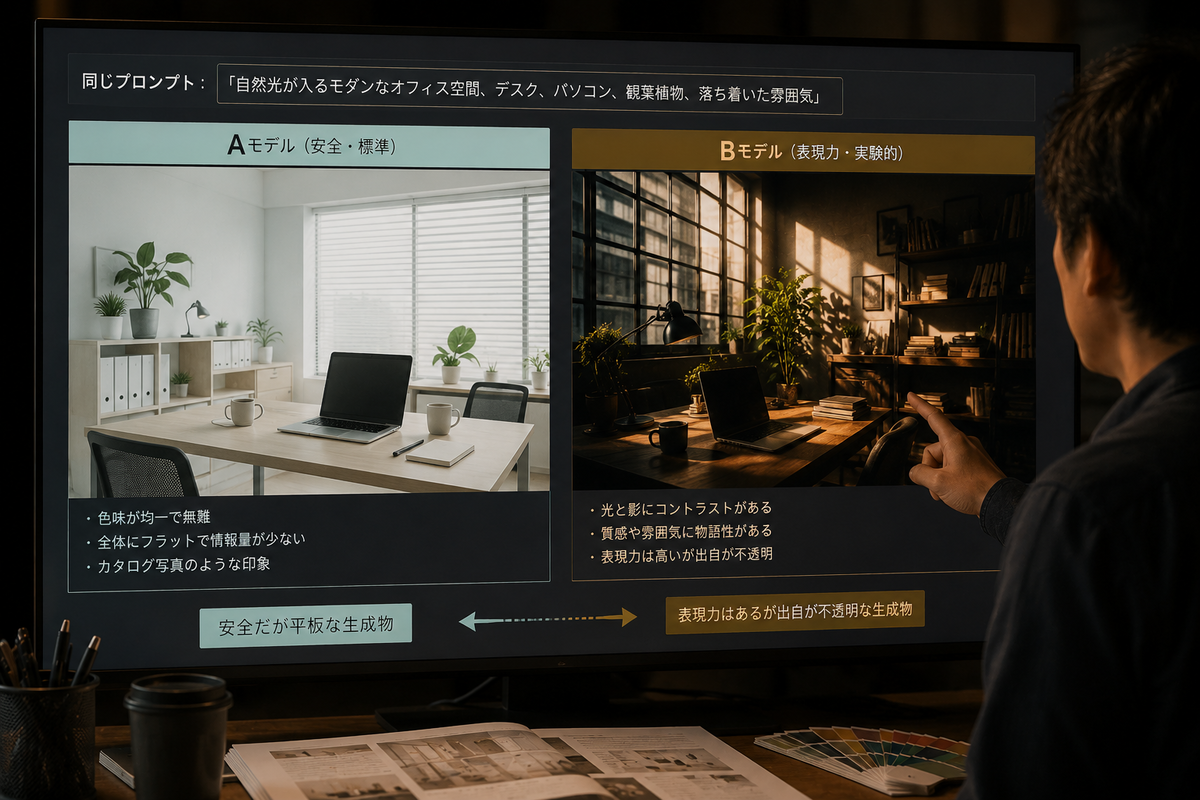
だが、その「安全設計」自体が二つの副作用を生んでいる。一つは品質面の代償だ。FireflyはMidjourneyなど他の生成AIとの比較レビューで、繰り返し「bland(平板)」「amateurish(素人っぽい)」と評されてきた。学習データを著作権的に安全な素材へ絞り込んだことが、表現の奔放さや芸術的な仕上がりを犠牲にしているとみられる。法的安全性と表現の"面白さ"はトレードオフの関係にあり、Adobeは明確に前者を選んでいる。ユーザーが感じる「イノベーションのなさ」は、単なる開発の停滞ではなく、この設計思想が生んだ必然の結果とも言える。
もう一つはより構造的な問題だ。AIの補助で1人あたりの制作効率が向上すれば、企業は「10人でやっていた業務を数人に縮小」できてしまう。ユーザー数に応じて収益が積み上がるシート課金モデルにとって、これは「顧客の効率化が進むほど自社の収益基盤が削られる」ことを意味する。2026年5月、Adobe自身がFireflyによる自社Adobe Stock事業(従来型ストックフォト)の想定超の侵食を認めており、CFOのダン・ダーン氏はその落ち込みを「想定を上回るもの」と評した。加えて、2026年2月に提起された集団訴訟(Kleiner対Adobe)では、文書処理向けの小規模言語モデル「SlimLM」が海賊版データセット由来の書籍で訓練された疑いが指摘されている。Firefly自体を直接対象とする訴訟ではないが、Adobeの生成AI全般に対する学習データの透明性への疑念を強める材料となっている。Midjourney、Sora、Anthropicが2026年4月に投入したClaude Designといった専門AIツールの台頭も、Adobeの立ち位置を脅かす要因として報じられている。
第4章 18年ぶりのCEO交代
2026年3月12日、Adobeは18年間CEOを務めたシャンタヌ・ナラヤン氏が後任選定後に退任し、取締役会長にとどまると発表、株価は時間外取引で7%急落した。取締役会は特別委員会を設けて内部・外部の候補を検討中だが、複数の報道によれば「AIへの深い知見」が後任に求められる最重要条件とされている。値上げと機能縮小への不満、Fireflyの評価の割れ、その渦中でのトップ交代——これらが同時多発的に起きているのが2026年のAdobeの実像である。
第5章 結局、Adobeは潰れるのか
ここまで並べた不満と不安は、いずれも事実だ。だが「潰れるのか」という問いには、明確に答えられる。答えはノーである。
Adobeのネット有利子負債はEBITDA比でわずか0.1倍程度とほぼ無借金経営で、直近12ヶ月のフリーキャッシュフローは103億ドル。2026年第1四半期だけで25億ドルの自社株買いを実行し、250億ドルの新規買戻し枠も承認済みだ。倒産や資金繰り破綻のリスクは、現時点の財務データを見る限りほぼ存在しない。
問題はそこではない。本当の分岐点は「Adobeが"憧れの創造ツール"というブランドのまま生き残れるか、それとも値上げと機能制限で顧客をつなぎ止める"惰性のインフラ"に成り下がるか」という一点にある。ウォール街の目標株価が弱気派190ドル(バンク・オブ・アメリカ、2026年7月)から強気派580ドル前後(GuruFocus系モデル、2026年8月時点)まで大きく割れているのは、財務の健全性ではなく、この「ブランドとしての将来性」への評価が分裂しているからだ。
ユーザーの「モヤモヤ」は、財務上の危機の兆候ではない。むしろ逆で、財務的に余裕があるはずの会社が、値上げと機能縮小という短期的な収益防衛に頼り始めていることへの、正当な違和感だと言えるだろう。会社は潰れない。しかし、かつて多くの人が「憧れ」を持って使っていたはずのツールが、その憧れを自ら手放しつつあるのではないか。
第6章 "憧れ"はどこへ移ったのか——若い企業との評価倍率の差
その「憧れ」が今どこにあるのかは、実は株式市場の評価そのものが数字で示している。
Figmaは2025年に売上高10億ドル(前年比41%増)を記録し、時価総額160億ドルで取引されている。これは売上高の16倍という評価倍率だ。デザインプラットフォームのCanvaは、2025年末時点でARR(年間経常収益)約40億ドル(前年比43%増)、月間アクティブユーザー2.65億人、8年連続黒字を達成し、直近の評価額は420億〜650億ドルに達する。2024年にAffinityを、2026年2月には動画編集系のCavalryとMangoAIを買収し、着実に事業領域を広げている。画像生成のMidjourneyに至っては、外部資金を一切調達せず、従業員わずか40人程度で年間経常収益を2024年の2億ドルから2026年には約5億ドルへと急拡大させた。
対するAdobeは、売上高240億ドル(前年比11%増)、時価総額1,050億ドル前後で、評価倍率は売上高のわずか4倍にとどまる。同じ創造領域にいながら、Figmaは自社の16倍、Adobeは自社の4倍——市場はFigmaという10分の1以下の規模の会社に、Adobeの4倍近い"期待値"を与えていることになる。
この差は、事業規模の優劣では説明がつかない。Figma・Canva・Midjourneyはいずれも成長率が30〜40%台で、Adobeの1桁台とは体感速度がまったく異なる。市場が高い評価倍率を与えているのは、規模でも利益率でもなく、「これから伸びていく」という期待——つまり"憧れ"そのものに近い感覚に対してだと言える。
もっとも、これは単純な下剋上の物語ではない。Figma・Canva・Midjourneyは特定の用途に絞り込んだ身軽な製品であり、動画・DTP・PDF・マーケティングツールまで抱えるAdobeのような"総合インフラ"ではない。若い企業が奪っているのは市場シェアそのものというより、「ここでしか得られない驚き」という文化的な磁力であり、Adobeは"驚き"を失う代わりに"全部入りの安心感"に軸足を移していく、という住み分けに向かう可能性もある。
おわりに——問われているのはAdobeの未来ではなく、創造の未来
ここまで見てきた話は、一企業の浮沈にとどまらない。本当に問われているのは「Adobeの未来」ではなく、「創造(クリエイティビティ)そのものの未来」なのだと思う。
かつて創造のための場所は、Adobeというひとつの巨大な建物に集約されていた。だが今、"驚き"や"興奮"を生む力は、その建物の外に建った、いくつもの小さくて身軽な建物——Figma、Canva、Midjourney——へと移りつつある。Adobeという特定の企業が生き残るかどうかは、財務データを見る限りほぼ確実(潰れはしない)だが、「創造の中心地」としての地位まで保てるかは、また別の話だ。
創造の未来は、おそらく一社の栄枯盛衰では語れない。むしろ、安全で総合的なインフラ(Adobe)と、尖っていて興奮を生む専門ツール(Figma、Canva、Midjourney)とが並び立つ、分散した生態系へと向かっていく——その入り口に、私たちは今、立っているのだろう。
本稿の株価・業績・価格改定に関する数値は2026年8月上旬時点で確認できた報道・企業発表・公式コミュニティ情報に基づく。市場環境は変動が速いため、最新の一次情報(Adobe IR資料、SEC提出書類、公式価格ページ等)を必ず確認されたい。本稿は特定の証券の売買を推奨するものではない。
